三大DRAM原厂放弃第一方CXL内存控制器商业化 战略调整还是撤退?
业界传出消息称三星、SK海力士与美光三大DRAM原厂已放弃第一方CXL内存控制器的商业化推进。这一动向引发广泛关注:曾被视为CXL生态关键推手的DRAM巨头,为何在此时选择收缩自研控制器战线?本文将从CXL技术背景、原厂策略调整的动因、产业影响以及未来展望四个维度进行解析。
一、CXL内存控制器:为何曾被寄予厚望
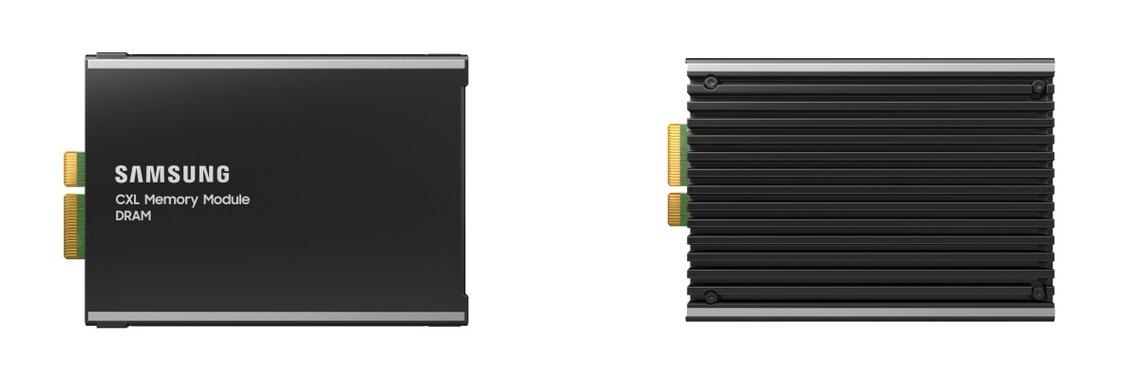
CXL(Compute Express Link)是一种基于PCIe物理层的高速互连协议,旨在实现CPU、GPU、FPGA与内存之间的缓存一致性访问。其中CXL内存控制器是CXL内存模组(如CXL DRAM条)的核心芯片,负责管理DRAM介质、实现协议转换并与主机CPU交互。
对于DRAM原厂而言,自研控制器一度被认为是差异化竞争、提升CXL模组附加值的关键。三星曾推出CXL内存模组原型并展示控制器集成方案,SK海力士也发布了多款CXL内存产品,美光则通过收购和合作布局CXL控制器技术。三大原厂的目标很明确:在CXL内存市场早期建立技术壁垒,复刻其在传统DRAM市场的统治地位。
二、放弃商业化:ASIC公司接棒
据业内消息,三大原厂已不再将第一方CXL内存控制器作为独立商业化产品推进,而是转而与第三方ASIC设计公司合作,或直接采用外购控制器方案。具体原因可能有以下几点:
- 研发投入与回报失衡:CXL控制器属于复杂的混合信号芯片,需要高速SerDes、协议堆栈与固件团队,研发成本高且迭代迅速。与DRAM本身的资本密集不同,控制器更依赖IC设计能力,原厂在此领域并不具备显著优势。
- 生态主导权不在原厂:CXL内存控制器的核心客户是服务器OEM与CPU平台商(Intel、AMD)。平台厂商对控制器有严格认证要求,且倾向于通用化方案。原厂自研控制器可能被视作“闭环”策略,难以获得广泛平台支持。
- 标准演进与市场启动慢:CXL 3.0/3.1标准仍在完善,实际部署案例多集中于特定场景。市场规模尚未爆发,原厂更倾向于聚焦DRAM颗粒与模组封装,将控制器交给专业ASIC厂商(如Marvell、Montage、Microchip等)。
- 成本与灵活性:外购控制器可以降低整体CXL模组成本,并且能更快适配多种平台。原厂将资源集中于DRAM产能和先进制程,符合其核心利益。
三、产业影响:分工深化与竞争格局重塑
三大原厂放弃第一方控制器商业化,将带来以下影响:
- 加速CXL产业链分工:ASIC厂商将成为控制器主要供应商,DRAM原厂退居介质与模组集成角色,类似传统SSD市场(原厂提供NAND,第三方提供主控)。
- 标准化进程加快:控制器由独立厂商提供,有助于减少平台适配碎片化,推动CXL内存模组互操作性。
- 原厂仍保留影响力:虽然放弃商业化控制器,但原厂可通过与控制器厂商深度合作、定制固件和参考设计来维持话语权。例如三星可能要求在模组中使用其特定DRAM,配合合作伙伴控制器。
- 新兴厂商机会增加:除大型ASIC公司外,初创企业也可切入CXL控制器赛道,提供更低功耗或更高性能的方案,但需面对与平台厂商的认证壁垒。
四、未来展望:控制器外置成为主流?
短期来看,三大原厂的策略调整并不意味着放弃CXL,而是将重心从“垂直整合”转向“水平协作”。它们仍将积极推出CXL内存模组和系统方案,只是控制器来源发生变化。长期来看,如果CXL内存市场大规模爆发,原厂是否会重新考虑自研控制器?这取决于两个变量:
- CXL控制器是否成为像SSD主控一样的独立高价值环节?如果第三方控制器利润率过高或创新速度超出原厂预期,原厂可能通过收购或重启自研来重新介入。
- 平台厂商态度:如果Intel、AMD更倾向于与DRAM原厂联合定义控制器,而非依赖中立ASIC厂商,原厂的话语权会重新上升。
三大DRAM原厂放弃第一方CXL内存控制器商业化,是CXL产业发展中一个值得关注的转折。它反映了技术分工的必然趋势,也揭示了DRAM原厂在系统级芯片领域的边界选择。对于CXL生态而言,这未必是坏事——专业分工可能加速产品成熟和成本下降。但对于原厂自身,如何在控制权与利润之间取得平衡,将长期考验其战略智慧。信息技术咨询机构应持续跟踪控制器供应商动态与平台认证进展,为上下游企业提供决策参考。
如若转载,请注明出处:http://www.qinghedong.com/product/2.html
更新时间:2026-10-24 22:41:02